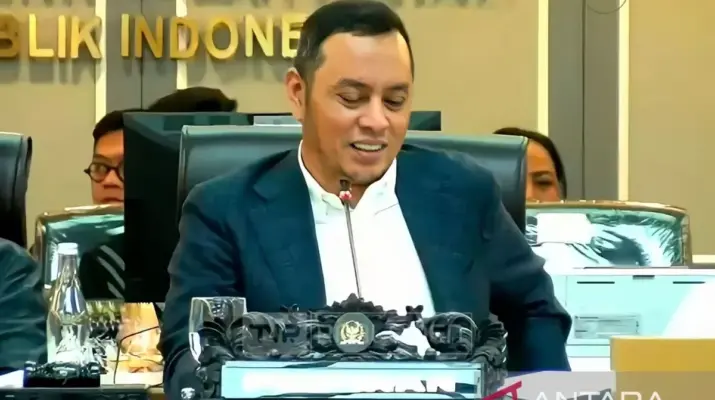
Jakarta, 15 September 2026 – Komisi XIII DPR RI menyetujui pagu anggaran sekaligus usulan tambahan anggaran Kementerian Sekretariat Negara untuk tahun anggaran 2027 setelah melalui pembahasan bersama pemerintah. Kesepakatan tersebut menjadi bagian dari rangkaian penyusunan anggaran negara sebelum ditetapkan dalam Anggaran Pendapatan dan Belanja Negara 2027. Pembahasan dilakukan dengan mencermati kebutuhan pembiayaan program, kegiatan kelembagaan, dukungan terhadap tugas kepresidenan, serta berbagai fungsi administrasi pemerintahan yang berada di lingkungan Kemensetneg. Komisi XIII meminta penggunaan anggaran tetap mengedepankan prinsip efektivitas, efisiensi, transparansi, dan akuntabilitas. Tambahan anggaran yang disetujui juga diharapkan diarahkan pada kebutuhan yang memiliki dasar jelas dan memberikan dukungan nyata terhadap pelaksanaan tugas kementerian. Kesepakatan tersebut selanjutnya akan mengikuti tahapan pembahasan anggaran sesuai mekanisme yang berlaku di DPR.
Dalam pembahasan bersama Kemensetneg, Komisi XIII mencermati komposisi belanja yang dibutuhkan untuk menjalankan program pada tahun berikutnya. Setiap alokasi perlu memiliki hubungan dengan target kinerja sehingga peningkatan anggaran dapat diikuti hasil yang terukur. Kemensetneg memiliki ruang lingkup pekerjaan yang luas karena memberikan dukungan teknis, administratif, dan analitis kepada Presiden dan Wakil Presiden. Selain itu, terdapat pengelolaan berbagai fasilitas negara dan dukungan kelembagaan lain yang membutuhkan pembiayaan secara berkelanjutan. Karena itu, penyusunan anggaran perlu memperhitungkan kebutuhan rutin sekaligus agenda strategis yang diperkirakan berlangsung sepanjang 2027. DPR melalui fungsi anggaran melakukan penelaahan agar kebutuhan tersebut tetap berada dalam kerangka kemampuan keuangan negara.
Usulan tambahan anggaran menjadi salah satu bagian yang mendapatkan perhatian karena setiap kenaikan belanja harus disertai alasan dan kebutuhan yang dapat dipertanggungjawabkan. Pemerintah perlu menjelaskan program yang membutuhkan dukungan tambahan serta konsekuensi apabila alokasi tersebut tidak tersedia. Pembahasan juga mempertimbangkan prioritas nasional dan ruang fiskal yang dimiliki pemerintah dalam menyusun APBN. Komisi XIII menekankan bahwa tambahan dana tidak boleh hanya meningkatkan belanja administratif tanpa menghasilkan peningkatan kualitas pelaksanaan tugas. Efisiensi pada kegiatan yang dapat ditekan tetap diperlukan agar anggaran dapat diarahkan pada kebutuhan yang lebih penting. Prinsip tersebut menjadi relevan ketika pemerintah harus membagi sumber daya untuk banyak program nasional secara bersamaan.
Kemensetneg memiliki posisi strategis karena menjadi salah satu institusi yang mendukung pelaksanaan fungsi kepresidenan. Berbagai kegiatan kenegaraan, administrasi keputusan presiden, koordinasi kelembagaan, hingga dukungan terhadap agenda resmi membutuhkan sistem kerja yang dapat berjalan secara konsisten. Kebutuhan tersebut membuat pengelolaan anggaran harus memiliki perencanaan yang matang agar tidak terjadi hambatan pada pelaksanaan kegiatan pemerintahan. Digitalisasi administrasi dapat menjadi salah satu instrumen untuk meningkatkan efisiensi sekaligus mempercepat alur pekerjaan. Penggunaan teknologi juga dapat membantu meningkatkan ketertelusuran dokumen dan penggunaan sumber daya. Namun, investasi teknologi harus disertai kebutuhan yang jelas, keamanan sistem, serta kemampuan sumber daya manusia untuk mengoperasikannya.
Persetujuan Komisi XIII terhadap pagu anggaran belum menjadi tahap akhir dari proses penyusunan APBN 2027. Hasil pembahasan komisi masih menjadi bagian dari rangkaian pembicaraan anggaran di DPR sebelum seluruh struktur belanja negara ditetapkan. Sinkronisasi dapat dilakukan untuk menyesuaikan alokasi dengan perkembangan pendapatan negara, kebutuhan belanja nasional, dan kebijakan fiskal pemerintah. Karena itu, angka anggaran masih berada dalam mekanisme pembahasan sampai APBN memperoleh persetujuan akhir sesuai ketentuan. Setiap perubahan yang terjadi harus tetap memperhatikan hasil pembahasan antara komisi dan kementerian terkait. Tahapan tersebut bertujuan memastikan APBN disusun berdasarkan prioritas sekaligus mempertahankan kesehatan fiskal.
Fungsi pengawasan DPR juga akan tetap berjalan setelah anggaran disetujui dan mulai dilaksanakan. Komisi XIII dapat meminta laporan mengenai realisasi belanja, perkembangan program, serta pencapaian indikator kinerja yang telah ditetapkan. Pengawasan tersebut diperlukan agar penggunaan dana sesuai dengan tujuan yang disampaikan ketika pembahasan anggaran berlangsung. Apabila realisasi terlalu rendah, pemerintah perlu menjelaskan kendala yang menyebabkan program tidak berjalan sesuai jadwal. Sebaliknya, apabila terdapat kebutuhan tambahan di tengah tahun, alasan dan dampaknya harus dapat dijelaskan secara terbuka. Hubungan antara perencanaan, pelaksanaan, dan evaluasi menjadi penting untuk menjaga kualitas belanja negara.
Efisiensi menjadi salah satu tantangan dalam pengelolaan anggaran lembaga pemerintahan karena terdapat berbagai kebutuhan operasional yang bersifat rutin. Belanja perjalanan, pemeliharaan fasilitas, pengadaan barang, serta kegiatan administratif perlu terus dievaluasi agar tidak menghabiskan ruang fiskal secara berlebihan. Penghematan pada kegiatan tertentu dapat dialihkan untuk program yang memberikan dampak lebih besar terhadap peningkatan kualitas pelayanan pemerintahan. Pemanfaatan aset negara secara optimal juga dapat membantu menekan kebutuhan pengeluaran baru. Kemensetneg perlu memastikan setiap satuan kerja memiliki target penggunaan anggaran yang jelas sejak awal tahun. Perencanaan yang baik dapat mencegah penumpukan realisasi pada akhir periode anggaran.
Transparansi penggunaan anggaran menjadi perhatian penting karena dana yang digunakan berasal dari keuangan negara. Informasi mengenai program, sasaran, dan capaian perlu tersedia dalam mekanisme pertanggungjawaban yang dapat diperiksa. Sistem pengawasan internal memiliki peran untuk mendeteksi potensi ketidaksesuaian sebelum berkembang menjadi persoalan yang lebih besar. Audit dan evaluasi berkala juga membantu mengetahui apakah belanja telah menghasilkan manfaat sesuai rencana. DPR dapat menggunakan hasil evaluasi tersebut sebagai bahan dalam pembahasan anggaran tahun berikutnya. Dengan demikian, persetujuan anggaran tidak berdiri sendiri, tetapi memiliki hubungan langsung dengan kinerja yang harus ditunjukkan oleh kementerian.
Pembahasan anggaran 2027 juga berlangsung di tengah kebutuhan pemerintah menjaga keseimbangan antara belanja kementerian dan berbagai prioritas nasional lainnya. Pendidikan, kesehatan, perlindungan sosial, ketahanan pangan, infrastruktur, pertahanan, dan pembangunan daerah membutuhkan alokasi dalam jumlah besar. Setiap kementerian karena itu harus mampu menunjukkan bahwa kebutuhan anggarannya memiliki urgensi dan relevansi terhadap tugas yang dijalankan. Kemensetneg sebagai lembaga pendukung kepresidenan memiliki tanggung jawab memastikan alokasi yang diterima digunakan secara proporsional. Tambahan anggaran yang telah disepakati harus diterjemahkan menjadi peningkatan kinerja, bukan sekadar memperbesar kapasitas belanja. Pengukuran hasil menjadi penting agar efektivitas penggunaan dana dapat diketahui secara objektif.
Persetujuan Komisi XIII DPR terhadap pagu dan tambahan anggaran Kemensetneg untuk 2027 menjadi salah satu tahapan penting menuju penyelesaian rancangan APBN tahun mendatang. Kesepakatan tersebut memberikan dasar bagi kementerian untuk mempersiapkan program dan kebutuhan operasional dengan lebih terukur, sambil tetap menunggu proses anggaran secara keseluruhan selesai. Komisi XIII menempatkan efektivitas, efisiensi, dan akuntabilitas sebagai aspek yang harus dijaga selama pelaksanaan anggaran. Kemensetneg selanjutnya dituntut memastikan setiap tambahan dana memiliki keluaran dan hasil yang dapat dievaluasi. DPR akan tetap menjalankan fungsi pengawasan setelah anggaran mulai digunakan untuk melihat kesesuaian antara rencana dan realisasi. Melalui proses tersebut, pengelolaan anggaran Kemensetneg pada 2027 diharapkan mampu mendukung tugas pemerintahan dan kepresidenan secara optimal tanpa mengabaikan prinsip kehati-hatian dalam penggunaan keuangan negara.